Ontwikkelingen in de staalmarkt
Outlook steel market
Na een periode van beperkte activiteit blijft de vraag in de meeste afzetsectoren gematigd. Tegelijkertijd hebben ontwikkelingen aan de aanbodzijde steeds meer invloed op de markt en zetten zij de prijzen onder opwaartse druk. Recente wijzigingen in Europese handelsmaatregelen, waaronder aangepaste vrijwaringsquota en de verdere invoering van CBAM-verplichtingen, beperken de importmogelijkheden en beïnvloeden inkoopbeslissingen.
De Europese vraag naar staal blijft relatief stabiel, ondersteund door aanhoudende activiteit in de machinebouw en een verbeterend ondernemerssentiment. De constructie markt laat in Europa een wisselend beeld zien, mede door overheidsinvesteringen in infrastructuur. De automotive productie blijft onder druk staan door zwakkere exportorders en toenemende internationale concurrentie. Het vertrouwen in de industrie is echter verbeterd, wat wijst op een iets positiever vooruitzicht voor de komende maanden.
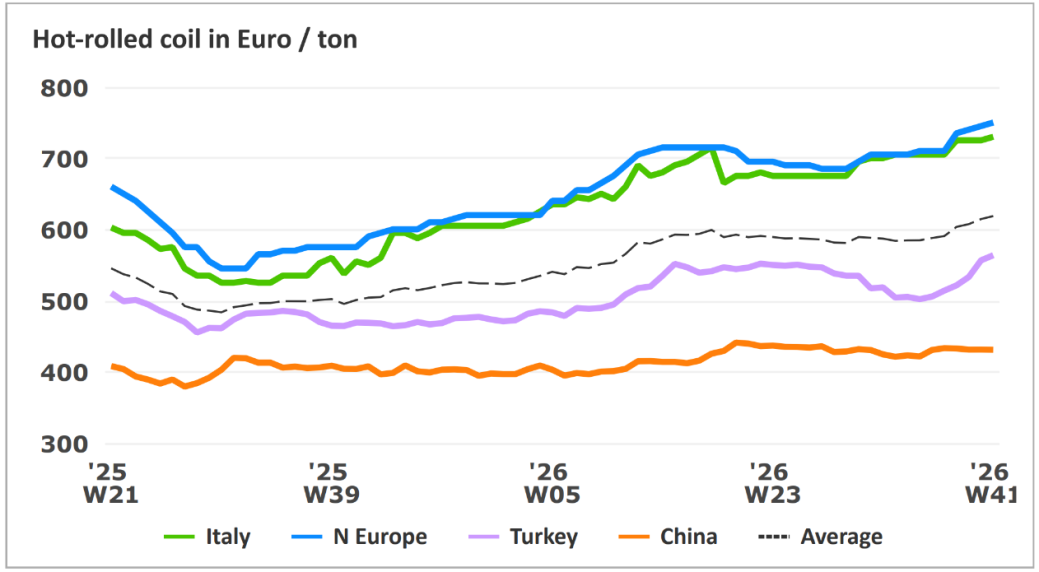
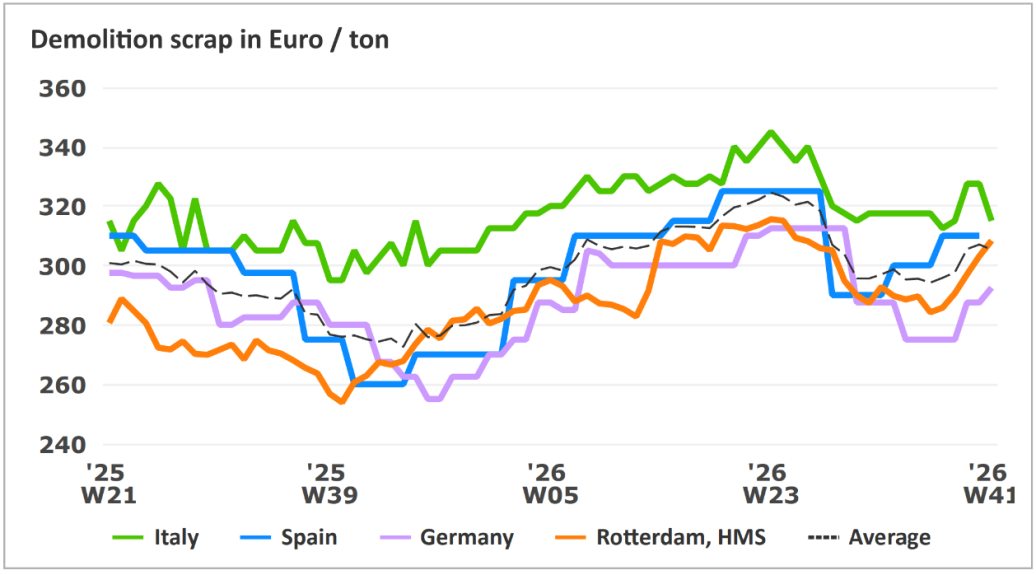
Een van de belangrijkste ontwikkelingen is de sterke daling van de staalimport in Europa. De importvolumes liggen ruim onder het niveau van vorig jaar, doordat quota sneller worden benut en aanvullende heffingen materiaal van buiten de EU duurder maken. Tegelijkertijd draaien Europese staalfabrieken op een relatief hoge bezettingsgraad. Onderhoudsstops en operationele verstoringen beperken bovendien hun mogelijkheden om de productie te verhogen. Deze combinatie zal het aanbod naar verwachting gedurende de rest van 2026 verder verkrappen.
Ook hogere kosten zetten de staalprijzen onder druk. Energieprijzen zijn gestegen tot het hoogste niveau in meerdere jaren, terwijl CO₂-kosten hoog blijven en ook grondstofprijzen zijn toegenomen. Hierdoor stijgen de productiekosten in heel Europa en proberen staalproducenten hun marges te verbeteren.
Vooruitkijkend verwacht de markt over het algemeen dat de prijzen in het vierde kwartaal en richting 2027 geleidelijk zullen stijgen. Producten die sterk worden geraakt door importbeperkingen, zoals koudgetrokken en gelaste buizen, kunnen grotere prijsstijgingen laten zien. Nu de beschikbaarheid afneemt, wordt het steeds belangrijker om tijdig inkoopbeslissingen te nemen en toeleveringsketens, quota en logistiek nauwlettend te volgen.
Europese handelsmaatregelen hebben steeds meer invloed op de import van staal. Door aangepaste safeguard measures kan minder staal zonder aanvullende heffingen in de EU worden ingevoerd. Zodra deze quota zijn bereikt, kunnen extra heffingen geïmporteerd materiaal duurder maken. Dit beïnvloedt nu al inkoopbeslissingen en de beschikbaarheid van bepaalde producten. Dankzij onze uitgebreide voorraad kan Van Leeuwen de beschikbaarheid op peil houden en blijven voldoen aan de behoeften van klanten.
Ook CBAM heeft steeds meer invloed op de staalimport. Sinds januari 2026 gelden CBAM-kosten voor bepaalde CO₂-intensieve producten die in de EU worden ingevoerd, waaronder staal. Deze extra kosten kunnen materiaal van buiten de EU minder concurrerend maken ten opzichte van Europese alternatieven en spelen een steeds grotere rol bij inkoopbeslissingen.
Vanaf 1 oktober 2026 gelden ook nieuwe eisen voor het land waar geïmporteerd staal is gesmolten en gegoten. Het materiaalcertificaat (Mill Test Certificate, MTC) wordt het belangrijkste document om aan te tonen waar het staal is gesmolten en gegoten. Tot oktober 2027 geldt een overgangsperiode waarin alternatieve documenten kunnen worden geaccepteerd. Daarna wordt het MTC verplicht.
Nog vragen? Wij helpen u graag met vragen over deze regelgeving of de gevolgen ervan voor uw bedrijf. Neem gerust contact op met uw vaste contactpersoon bij Van Leeuwen of bekijk onze speciale FAQ-pagina: CBAM and FAQ
CBAM & Safeguard Measures & Melt en Pour
CBAM & Safeguard Measures & Melt en Pour
Europese handelsmaatregelen hebben steeds meer invloed op de import van staal. Door aangepaste safeguard measures kan minder staal zonder aanvullende heffingen in de EU worden ingevoerd. Zodra deze quota zijn bereikt, kunnen extra heffingen geïmporteerd materiaal duurder maken. Dit beïnvloedt nu al inkoopbeslissingen en de beschikbaarheid van bepaalde producten. Dankzij onze uitgebreide voorraad kan Van Leeuwen de beschikbaarheid op peil houden en blijven voldoen aan de behoeften van klanten.
Ook CBAM heeft steeds meer invloed op de staalimport. Sinds januari 2026 gelden CBAM-kosten voor bepaalde CO₂-intensieve producten die in de EU worden ingevoerd, waaronder staal. Deze extra kosten kunnen materiaal van buiten de EU minder concurrerend maken ten opzichte van Europese alternatieven en spelen een steeds grotere rol bij inkoopbeslissingen.
Vanaf 1 oktober 2026 gelden ook nieuwe eisen voor het land waar geïmporteerd staal is gesmolten en gegoten. Het materiaalcertificaat (Mill Test Certificate, MTC) wordt het belangrijkste document om aan te tonen waar het staal is gesmolten en gegoten. Tot oktober 2027 geldt een overgangsperiode waarin alternatieve documenten kunnen worden geaccepteerd. Daarna wordt het MTC verplicht.
Nog vragen? Wij helpen u graag met vragen over deze regelgeving of de gevolgen ervan voor uw bedrijf. Neem gerust contact op met uw vaste contactpersoon bij Van Leeuwen of bekijk onze speciale FAQ-pagina: CBAM and FAQ
Ook CBAM heeft steeds meer invloed op de staalimport. Sinds januari 2026 gelden CBAM-kosten voor bepaalde CO₂-intensieve producten die in de EU worden ingevoerd, waaronder staal. Deze extra kosten kunnen materiaal van buiten de EU minder concurrerend maken ten opzichte van Europese alternatieven en spelen een steeds grotere rol bij inkoopbeslissingen.
Vanaf 1 oktober 2026 gelden ook nieuwe eisen voor het land waar geïmporteerd staal is gesmolten en gegoten. Het materiaalcertificaat (Mill Test Certificate, MTC) wordt het belangrijkste document om aan te tonen waar het staal is gesmolten en gegoten. Tot oktober 2027 geldt een overgangsperiode waarin alternatieve documenten kunnen worden geaccepteerd. Daarna wordt het MTC verplicht.
Nog vragen? Wij helpen u graag met vragen over deze regelgeving of de gevolgen ervan voor uw bedrijf. Neem gerust contact op met uw vaste contactpersoon bij Van Leeuwen of bekijk onze speciale FAQ-pagina: CBAM and FAQ
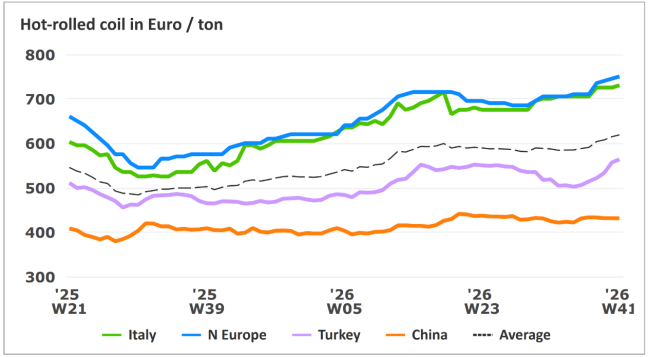
Na een periode van beperkte activiteit blijft de vraag in de meeste afzetsectoren gematigd. Tegelijkertijd hebben ontwikkelingen aan de aanbodzijde steeds meer invloed op de markt en zetten zij de prijzen onder opwaartse druk. Recente wijzigingen in Europese handelsmaatregelen, waaronder aangepaste vrijwaringsquota en de verdere invoering van CBAM-verplichtingen, beperken de importmogelijkheden en beïnvloeden inkoopbeslissingen.
De Europese vraag naar staal blijft relatief stabiel, ondersteund door aanhoudende activiteit in de machinebouw en een verbeterend ondernemerssentiment. De constructie markt laat in Europa een wisselend beeld zien, mede door overheidsinvesteringen in infrastructuur. De automotive productie blijft onder druk staan door zwakkere exportorders en toenemende internationale concurrentie. Het vertrouwen in de industrie is echter verbeterd, wat wijst op een iets positiever vooruitzicht voor de komende maanden.
Een van de belangrijkste ontwikkelingen is de sterke daling van de staalimport in Europa. De importvolumes liggen ruim onder het niveau van vorig jaar, doordat quota sneller worden benut en aanvullende heffingen materiaal van buiten de EU duurder maken. Tegelijkertijd draaien Europese staalfabrieken op een relatief hoge bezettingsgraad. Onderhoudsstops en operationele verstoringen beperken bovendien hun mogelijkheden om de productie te verhogen. Deze combinatie zal het aanbod naar verwachting gedurende de rest van 2026 verder verkrappen.
Ook hogere kosten zetten de staalprijzen onder druk. Energieprijzen zijn gestegen tot het hoogste niveau in meerdere jaren, terwijl CO₂-kosten hoog blijven en ook grondstofprijzen zijn toegenomen. Hierdoor stijgen de productiekosten in heel Europa en proberen staalproducenten hun marges te verbeteren.
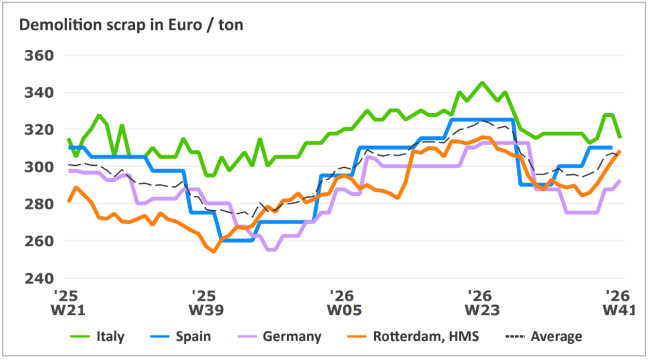
Vooruitkijkend verwacht de markt over het algemeen dat de prijzen in het vierde kwartaal en richting 2027 geleidelijk zullen stijgen. Producten die sterk worden geraakt door importbeperkingen, zoals koudgetrokken en gelaste buizen, kunnen grotere prijsstijgingen laten zien. Nu de beschikbaarheid afneemt, wordt het steeds belangrijker om tijdig inkoopbeslissingen te nemen en toeleveringsketens, quota en logistiek nauwlettend te volgen.
De Europese vraag naar staal blijft relatief stabiel, ondersteund door aanhoudende activiteit in de machinebouw en een verbeterend ondernemerssentiment. De constructie markt laat in Europa een wisselend beeld zien, mede door overheidsinvesteringen in infrastructuur. De automotive productie blijft onder druk staan door zwakkere exportorders en toenemende internationale concurrentie. Het vertrouwen in de industrie is echter verbeterd, wat wijst op een iets positiever vooruitzicht voor de komende maanden.
Een van de belangrijkste ontwikkelingen is de sterke daling van de staalimport in Europa. De importvolumes liggen ruim onder het niveau van vorig jaar, doordat quota sneller worden benut en aanvullende heffingen materiaal van buiten de EU duurder maken. Tegelijkertijd draaien Europese staalfabrieken op een relatief hoge bezettingsgraad. Onderhoudsstops en operationele verstoringen beperken bovendien hun mogelijkheden om de productie te verhogen. Deze combinatie zal het aanbod naar verwachting gedurende de rest van 2026 verder verkrappen.
Ook hogere kosten zetten de staalprijzen onder druk. Energieprijzen zijn gestegen tot het hoogste niveau in meerdere jaren, terwijl CO₂-kosten hoog blijven en ook grondstofprijzen zijn toegenomen. Hierdoor stijgen de productiekosten in heel Europa en proberen staalproducenten hun marges te verbeteren.
Vooruitkijkend verwacht de markt over het algemeen dat de prijzen in het vierde kwartaal en richting 2027 geleidelijk zullen stijgen. Producten die sterk worden geraakt door importbeperkingen, zoals koudgetrokken en gelaste buizen, kunnen grotere prijsstijgingen laten zien. Nu de beschikbaarheid afneemt, wordt het steeds belangrijker om tijdig inkoopbeslissingen te nemen en toeleveringsketens, quota en logistiek nauwlettend te volgen.
Outlook steel market
Ontwikkelingen in de staalmarkt